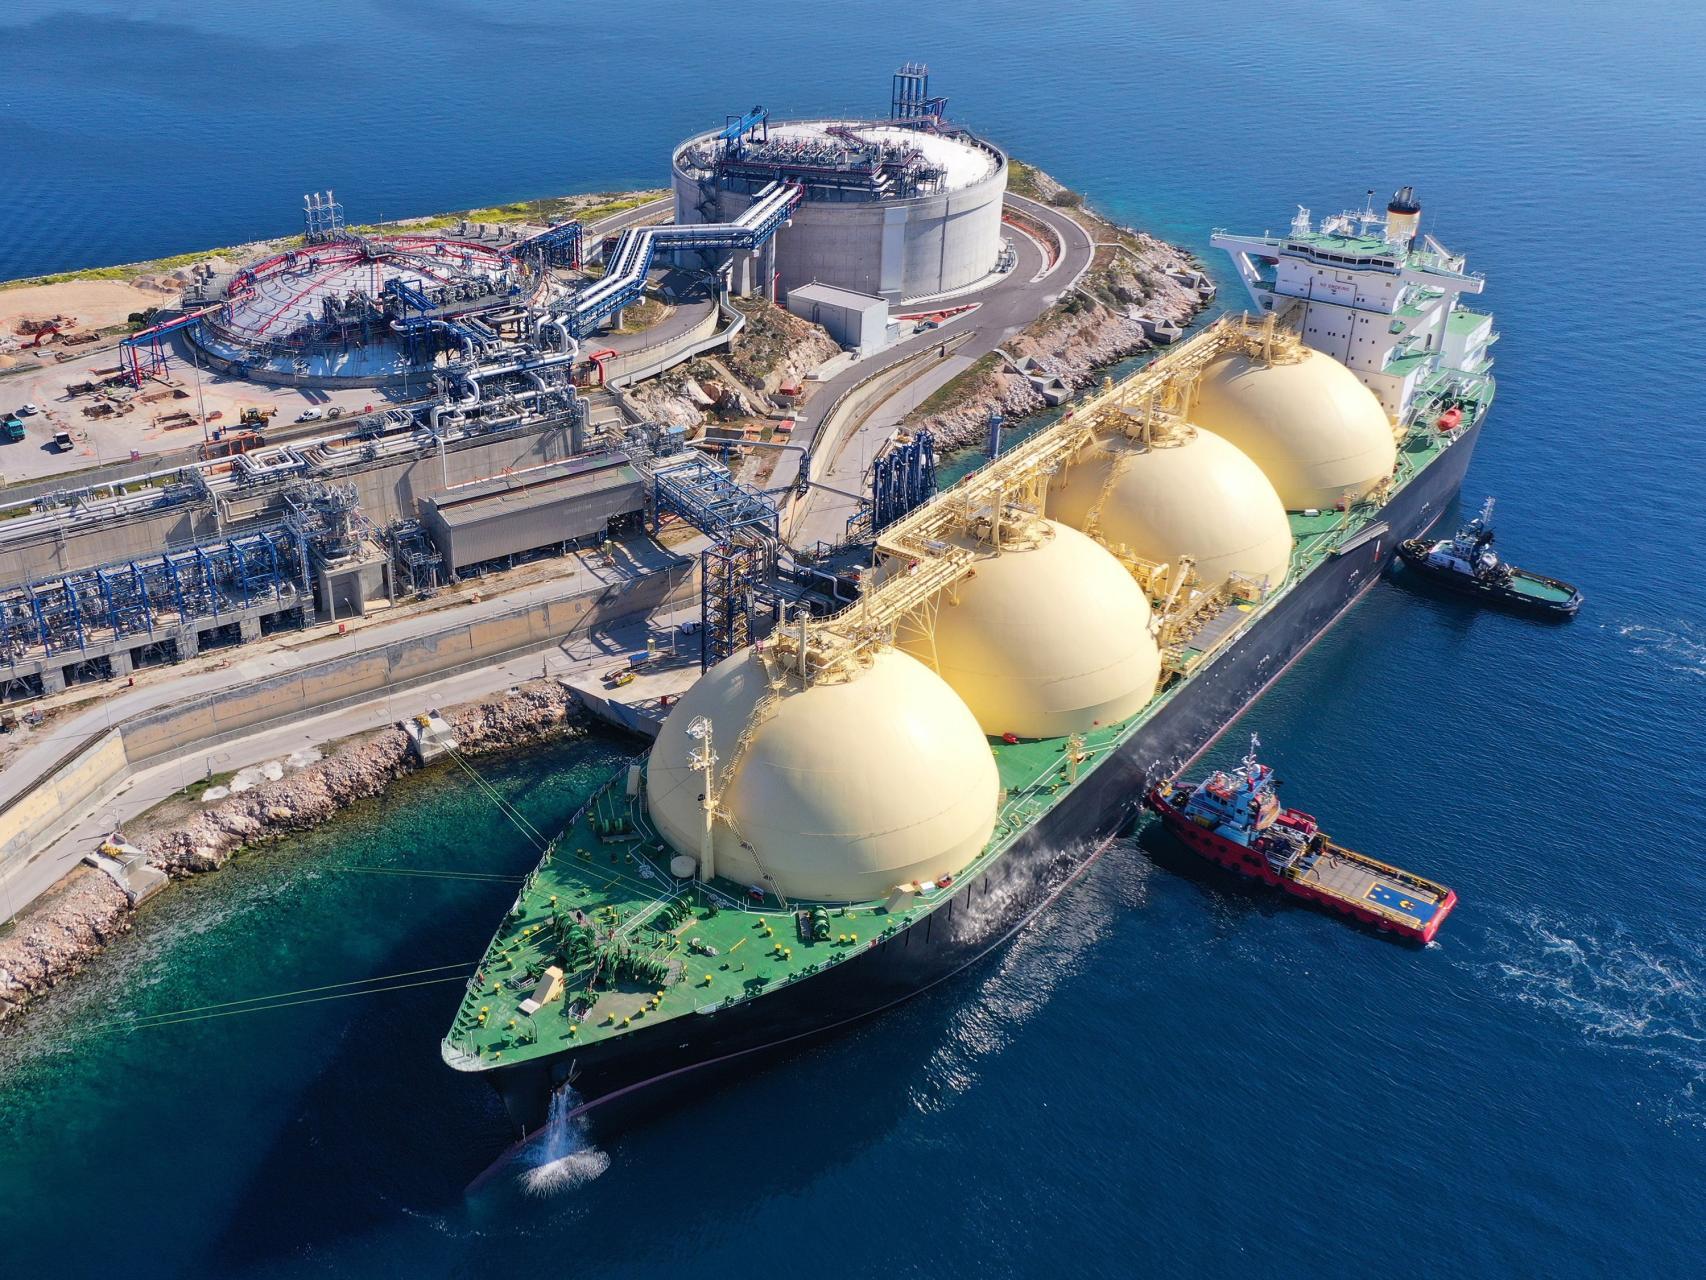
Europa llega peligrosamente corta de gas al invierno. Sus reservas están actualmente en apenas 67% de capacidad, mientras el objetivo regulatorio de la Unión Europea continúa siendo 90%, aunque las reglas permiten flexibilidad para cumplirlo. La crisis del Golfo ha retirado aproximadamente 36 millones de toneladas de GNL del mercado mundial, principalmente por las restricciones que afectan los flujos desde Qatar y Emiratos Árabes Unidos.
Por qué importa: Europa tendrá que competir por moléculas. Ejecutivos reunidos esta semana en Gastech advirtieron que, si llega un invierno particularmente frío, el precio spot asiático del GNL podría saltar desde los actuales US$30/MMBtu hasta US$40/MMBtu.
Eso configura una batalla: Europa ↔ Asia ↔ cargamentos estadounidenses y Estados Unidos se ha vuelto indispensable. El gas estadounidense ya cubre aproximadamente 22% de la demanda europea, frente a menos de 5% en 2021.
¿Y México?: Aquí aparece la conexión menos evidente.
México prácticamente no compite por cargamentos de GNL. Su enorme dependencia externa se abastece principalmente mediante gasoductos desde Estados Unidos. Pero las terminales estadounidenses de LNG y México compran gas dentro del mismo sistema productivo norteamericano.
Análisis y reportes que no vas a leer en el sitio
Únete al canal de WhatsApp de energynews.mx
La EIA reportó que las exportaciones estadounidenses por ducto hacia México alcanzaron un récord de 7.5 Bcf/d en mayo de 2025, impulsadas especialmente por la demanda del sector eléctrico mexicano.
Entre líneas: Si Europa y Asia pagan más por el GNL, las terminales estadounidenses tienen mayores incentivos para exportar. Eso puede endurecer el balance doméstico estadounidense y transmitir presión hacia referencias como Henry Hub, dependiendo de producción, inventarios, clima y capacidad de licuefacción. México recibiría esa señal a través del gas importado por ducto.
El riesgo eléctrico: El gas natural es fundamental para las centrales de ciclo combinado mexicanas y su consumo ha aumentado conforme crece la demanda eléctrica. Por eso, un shock internacional que encarezca persistentemente el gas estadounidense puede terminar elevando el costo marginal de generar electricidad en México.
Sí, pero: no es inevitable, ya que una mayor producción estadounidense, un invierno templado o recuperación de los flujos del Golfo podrían aliviar el mercado. La propia experiencia reciente demuestra que el clima puede cambiar radicalmente los balances.
Qué sigue: Hay tres indicadores que México debería observar este invierno los inventarios europeos, precio del LNG asiático y Henry Hub.
Porque la globalización del gas estadounidense está acortando las distancias y una crisis que comienza en Europa puede terminar llegando, vía Texas, hasta una central eléctrica mexicana.
📌 Ficha del caso
- Inventarios europeos: 67%.
- Objetivo regulatorio UE: 90%, con flexibilidad.
- GNL retirado del mercado: ≈36 millones de toneladas.
- LNG spot asiático: ≈US$30/MMBtu.
- Escenario de invierno frío: hasta US$40/MMBtu.
- Gas estadounidense en demanda europea: ≈22%.
- Participación en 2021: menos de 5%.
- Récord de exportaciones de EU a México: 7.5 Bcf/d en mayo de 2025.
- Principal conexión mexicana: gas importado para generación eléctrica e industria.
- Riesgo: presión del LNG exportado sobre balances y precios estadounidenses.
- Variables clave: clima, almacenamiento europeo, Henry Hub, LNG asiático y recuperación del Golfo.
- Clave: México no necesita importar GNL para quedar expuesto a un shock global del gas.