

Una cartera de alrededor de 20 proyectos solares que supera los 3 GW comenzó a moverse recientemente por diferentes etapas de evaluación ambiental y regulatoria en México.

Los expedientes están distribuidos en al menos diez estados: Veracruz, Guanajuato, Campeche, San Luis Potosí, Tamaulipas, Nuevo León, Chihuahua, Zacatecas, Estado de México y Coahuila.
Pero el dato más interesante no es únicamente cuántos megawatts aparecen. Es cómo están diseñándose las nuevas centrales.
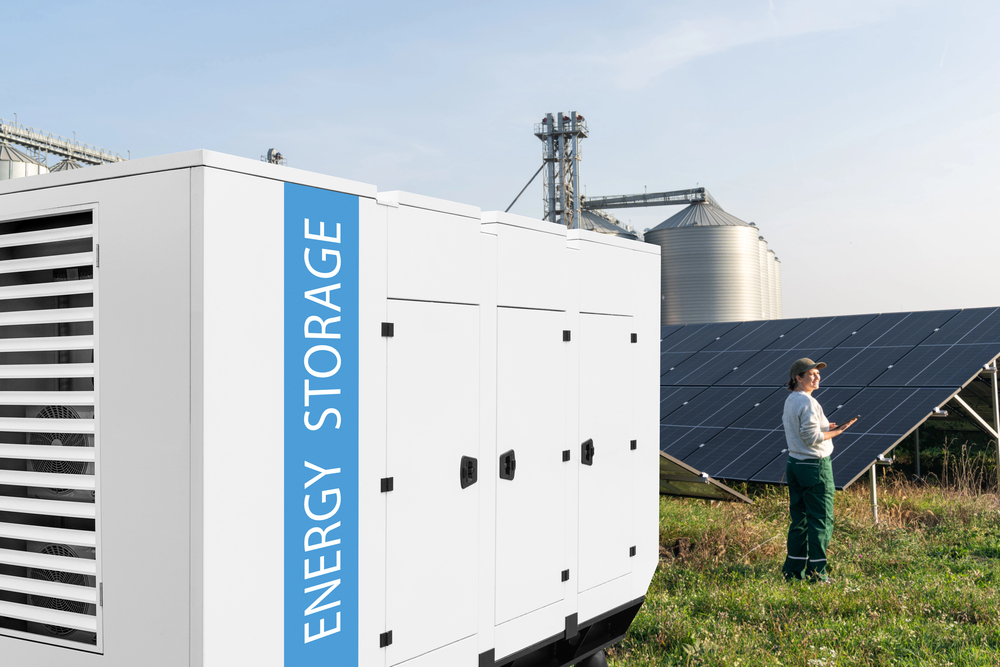
El almacenamiento mediante baterías, o BESS, aparece asociado a varios de estos desarrollos, convirtiendo proyectos que antes podían limitarse a paneles e interconexión en instalaciones eléctricas más complejas.
Los ejemplos: Barajas Solar, en Coahuila, contempla 130.3 MWp fotovoltaicos y un sistema BESS de 34.5 MW/103.5 MWh, con una inversión estimada cercana a US$130 millones.
El Gorrión, también en Coahuila, propone aproximadamente 126 MWdc solares y hasta 30 MW/90 MWh de almacenamiento.
Son ejemplos de una tendencia que también comienza a observarse en proyectos adjudicados bajo los nuevos esquemas eléctricos. Yeltica Energy, por ejemplo, anunció recientemente tres desarrollos con 330 MWp solares y 255 MWh de baterías.
Por qué importa: México pretende incorporar 22,376 MW renovables hacia 2030. Pero integrar esa capacidad exige algo más que instalar paneles y aerogeneradores. Las baterías permiten desplazar energía entre horas, suavizar variaciones de generación y aportar flexibilidad al sistema, aunque su función específica dependerá del diseño y condiciones de cada central.
Análisis y reportes que no vas a leer en el sitio
Únete al canal de WhatsApp de energynews.mx
La oportunidad: Para proveedores, esto amplía considerablemente el mercado potencial.
La cadena ya incluye módulos, inversores, baterías, sistemas de gestión energética, transformadores, subestaciones, líneas de interconexión, ingeniería, EPC y operación y mantenimiento. Cada expediente ambiental puede convertirse, además, en una señal temprana para identificar desarrolladores y oportunidades comerciales antes de que comiencen las compras principales.
Entre líneas: Los más de 3 GW todavía no son capacidad asegurada.
Una Manifestación de Impacto Ambiental no equivale a permiso eléctrico, financiamiento, interconexión ni decisión final de inversión. Algunos proyectos pueden modificarse, retrasarse o no construirse.
Pero los expedientes sí permiten observar hacia dónde se mueve el mercado y la señal empieza a ser clara: la nueva planta solar mexicana cada vez se parece menos a un campo de paneles y más a un sistema completo de generación, almacenamiento e interconexión.
📌 Ficha del caso
- Cartera identificada: alrededor de 20 proyectos.
- Capacidad solar: más de 3 GW.
- Cobertura: al menos 10 estados.
- Tendencia: integración de almacenamiento BESS.
- Barajas Solar: 130.3 MWp.
- BESS Barajas: 34.5 MW / 103.5 MWh.
- Inversión Barajas: ≈US$130 millones.
- El Gorrión: ≈126 MWdc.
- BESS El Gorrión: hasta 30 MW / 90 MWh.
- Yeltica: 330 MWp + 255 MWh.
- Meta renovable México 2030: 22,376 MW adicionales.
- Oportunidades: módulos, BESS, inversores, EMS, subestaciones, EPC y O&M.
- Clave: evaluación ambiental no equivale a proyecto autorizado o en construcción.



