La transición energética está entrando en una segunda etapa. Durante años, el negocio fue construir paneles solares y turbinas eólicas.
Ahora aparece otro mercado: hacer que toda esa electricidad pueda llegar hasta donde se necesita. Utilities e inversionistas están destinando cada vez más capital a transmisión, almacenamiento y digitalización.
Por qué importa: Construir generación renovable sirve de poco si la red no puede absorberla. Solar y eólica introducen además variabilidad, producen mucha electricidad durante determinadas horas y poca o ninguna durante otras. Eso convierte a baterías, transmisión, subestaciones, electrónica de potencia y software en infraestructura crítica.
El problema mexicano: México planea agregar 32,475 MW de capacidad hacia 2030 y de ellos, 22,376 MW serán renovables.
La inversión estimada exclusivamente para ese portafolio de generación ronda los $739 mil millones, pero esos megawatts necesitan red y ahí aparece una segunda factura que muchas veces queda fuera de la conversación.
La oportunidad: El Gobierno ya tiene identificados 66 proyectos prioritarios de transmisión.
Pero el crecimiento renovable exigirá también nuevas subestaciones, transformadores, sistemas de control, compensación, almacenamiento y conexiones. El negocio empieza a desplazarse desde el parque hacia todo lo que existe entre el generador y el consumidor.
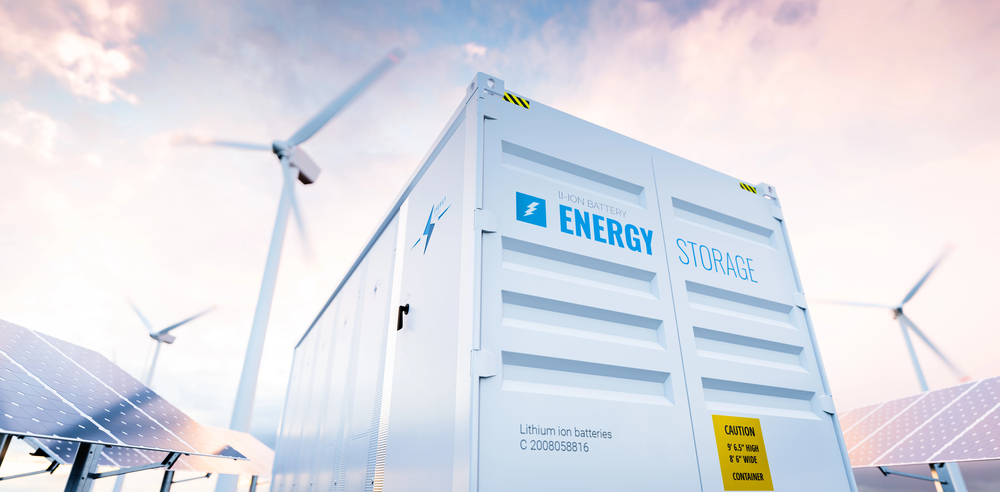
Las baterías: Son probablemente uno de los mercados más interesantes. México ya comenzó a incorporar almacenamiento como parte de nuevos proyectos privados. Los primeros 20 proyectos privados anunciados contemplan 3,320 MW de generación renovable y 1,488 MW de almacenamiento. Actis acaba de entrar también con Yeltica Energy, una plataforma que combinará solar, eólica y baterías.
Análisis y reportes que no vas a leer en el sitio
Únete al canal de WhatsApp de energynews.mx
El nuevo acelerador: La demanda tampoco espera. Data centers, manufactura, nearshoring y electrificación industrial competirán por capacidad de conexión. México no sólo necesitamos conectar más generación, se necesita conectar simultáneamente más oferta y más demanda.
Sí, pero: Esto no significa que termine el negocio de construir parques solares y eólicos. México todavía necesita instalar miles de megawatts. Lo que cambia es dónde aparecerán los siguientes cuellos de botella —y, por tanto, las oportunidades.
Entre líneas: La transición está dejando de ser únicamente una carrera por producir electricidad barata. Ahora es una carrera por transportarla, almacenarla y administrarla. El próximo gran negocio eléctrico mexicano podría estar menos visible que un parque solar.
Puede ser un transformador, una subestación, una batería o una línea de transmisión y sin ellos, los 22 GW renovables que México quiere construir simplemente no tienen a dónde ir.
📌 Ficha del caso
- Expansión eléctrica México: 32,475 MW.
- Capacidad renovable: 22,376 MW.
- Inversión en generación: ≈$739 mil millones.
- Peso renovable: ≈69% de nueva capacidad.
- Proyectos prioritarios de transmisión: 66.
- Primer bloque privado: 3,320 MW renovables.
- Almacenamiento asociado: 1,488 MW.
- Nueva tendencia: inversión en integración, no sólo generación.
- Mercados: transmisión, subestaciones, transformadores, baterías, electrónica de potencia y software.
- Nueva demanda: data centers, manufactura, nearshoring y electrificación.
- Cuello de botella: capacidad para conectar, transportar y equilibrar electricidad.
- Clave: el valor empieza a desplazarse de producir electrones a gestionar cuándo, dónde y cómo llegan al consumidor.